הבנת תהליך המימון
רכישת דירה היא אחת ההחלטות הכלכליות החשובות ביותר בחיים. המימון באמצעות אשראי בנקאי מהווה את הדרך הנפוצה ביותר לרכישת נכס. לפני שמתחילים בתהליך, יש להבין את הצעדים הנדרשים ואת האפשרויות השונות הקיימות בשוק. הכנה מסודרת תסייע להבטיח שהמימון יתבצע בצורה חלקה ויעילה.
הערכת יכולת כלכלית
לפני פנייה לבנק, יש לבצע הערכת יכולת כלכלית. זה כולל בחינה של הכנסות, הוצאות, חובות קיימים וחיסכון. הבנת המצב הכלכלי האישי תסייע בקביעת הסכום שניתן ללוות ובתנאים שיתאימו למצב. מומלץ לערוך בדיקות מקיפות, כולל חישוב של הוצאות חודשיות עתידיות הקשורות לרכישת הדירה.
השוואת הצעות בנקאיות
לאחר שהערכה כלכלית בוצעה, ניתן להתחיל להשוות בין הצעות שונות של בנקים. לכל בנק ישנם תנאים שונים, ריביות ומסלולי הלוואה שונים. חשוב לבדוק את המסמכים הנדרשים, את שיעור הריבית, את תקופת ההחזר ואת אפשרויות ההחזר המוקדם. השוואה זו תאפשר למצוא את ההצעה המשתלמת ביותר.
הבנת סוגי האשראי
קיימים מספר סוגים של אשראי בנקאי לרכישת דירה. הלוואות בריבית קבועה מציעות יציבות בהחזרים, בעוד שהלוואות בריבית משתנה עלולות להציע ריבית נמוכה יותר בתחילה, אך עלולות להשתנות עם הזמן. יש לשקול את היתרונות והחסרונות של כל סוג הלוואה ולהתאים את הבחירה לצרכים האישיים ולסיכון שניתן לקחת.
שיפור סיכויי קבלת ההלוואה
כדי לשפר את סיכויי קבלת ההלוואה, יש להציג נתונים חיוביים לבנק. זה יכול לכלול הכנסות יציבות, היסטוריית אשראי טובה וחיסכון משמעותי. בנקים מעריכים את יכולת ההחזר על סמך פרמטרים אלו, ולכן הכנה מוקדמת תסייע להציג תמונה חיובית.
שימוש בייעוץ מקצועי
שירותי ייעוץ מקצועי יכולים להוות יתרון משמעותי בתהליך המימון. יועצים מוסמכים יכולים לסייע במציאת המסלול הנכון, בהבנת התנאים ובניית תוכנית כלכלית מותאמת. ייעוץ מקצועי עשוי לחסוך זמן וכסף ולמנוע טעויות שעלולות להתרחש בתהליך המורכב.
תכנון תקציב מפורט
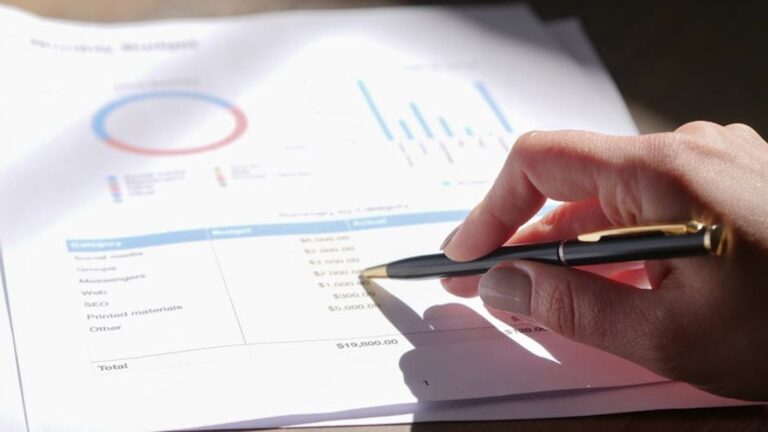
תכנון תקציב מפורט הוא אחד הצעדים החשובים ביותר בדרך לרכישת דירה. יש לבצע חישוב מדויק של כל ההוצאות הצפויות, לא רק את סכום המשכנתא החודשית. יש לכלול בעלות על הנכס, כגון מס רכישה, הוצאות שיפוצים, תשלומי ועד בית וכמובן תשלומים שוטפים כמו חשמל, מים, ארנונה וביטוח. תכנון של התקציב יכול לסייע בהבנת ההוצאות המשמעותיות שיכולות להתרחש לאחר קניית הדירה, וכך למנוע הפתעות לא נעימות בעתיד.
כמו כן, רצוי להקצות סכום לפיתוח אישי, כלומר, חיסכון לפנסיה, חופשות או הוצאות בלתי צפויות. תכנון זה יאפשר להימנע מהתחייבויות כספיות גבוהות מדי ולשמור על רמת חיים נוחה גם לאחר רכישת הדירה. כאשר התקציב ברור ומפורט, קל יותר לנהל את ההוצאות ולוודא שהן תואמות את ההכנסות, מה שיכול לשפר את סיכויי קבלת האשראי הבנקאי.
הכנת מסמכים פיננסיים
אחת הדרישות המרכזיות בתהליך קבלת האשראי הבנקאי היא הכנת מסמכים פיננסיים מעודכנים. מסמכים אלו יכולים לכלול תלושי שכר, דוחות בנק, מסמכים המעידים על הכנסות נוספות, דוחות על נכסים קיימים ודיווחים על חובות קיימים. הבנקים נדרשים להעריך את מצב הכספי של הלווה, ולכן מסמכים מסודרים ומדויקים יכולים להקל על התהליך.
חשוב לשמור על שקיפות ולמסור מידע מלא לבנק. כל פרט יכול להשפיע על ההחלטה הסופית של המלווה. אם ישנם מסמכים חסרים או לא מדויקים, זה עלול להוביל לעיכובים גדולים או אפילו לסירוב לבקשה. השקעה בתהליך הכנת המסמכים יכולה למנוע בעיות בעתיד ולשפר את הסיכויים להצלחה בקבלת האשראי המבוקש.
הבנת עלויות נסתרות
בעת תהליך רכישת דירה, יש לקחת בחשבון גם עלויות נוספות שעלולות להפתיע את הקונים. עלויות אלו יכולות לכלול הוצאות על עורך דין, שכר טרחת מתווך, עלויות עבור הערכת שמאי ועמלות בנקאיות שונות. הכנה מוקדמת והבנה של כל העלויות הללו עשויות לשפר את ניהול התקציב ולמנוע חוסר איזון פיננסי.
בנוסף, יש להביא בחשבון את האי-ודאות בשוק הנדל"ן, כמו עליית מחירי הנכסים או שינויים בריבית של האשראי הבנקאי. ברבים מהמקרים, עלויות נוספות אלו עשויות להשפיע על היכולת לרכוש דירה, ולכן יש לבצע תכנון מקיף שיכלול גם חישובים של תרחישים אפשריים.
אופציות מימון נוספות
כיום קיימות אופציות מימון נוספות שיכולות להוות פתרון למי שמעוניין לרכוש דירה מבלי להסתמך רק על אשראי בנקאי. לדוגמה, מימון משותף עם בני משפחה, שותפים או חברים יכול להוות דרך לגייס הון ראשוני גבוה יותר. בנוסף, קיימות תוכניות ממשלתיות והטבות שמיועדות לרוכשי דירה ראשונה, ולא תמיד ידועות לכלל הציבור.
כמו כן, קיימת האפשרות למימון באמצעות קרנות פנסיה או קופות גמל, שהיו בעבר פחות פופולריות בתחום הנדל"ן. יש להבין את כל האפשרויות ולבחון איזו מהן מתאימה ביותר לצרכים האישיים ולמצב הכלכלי. תהליך זה עשוי להוביל להוזלה משמעותית של העלויות ולשיפור תנאי ההלוואה.
טיפים לניהול הלוואה קיימת
לאחר קבלת האשראי הבנקאי, ניהול ההלוואה בצורה נכונה הוא קריטי. חשוב לעקוב אחרי התשלומים החודשיים ולוודא שאין פיגורים או בעיות בתשלום. הקדשת זמן לניהול ההלוואה יכולה למנוע בעיות עתידיות ולשפר את הציון הפיננסי.
כמו כן, מומלץ לבדוק אפשרויות למחזור הלוואות, שיכולות להוזיל את העלויות ולהתאים את ההחזר החודשי למצב הכלכלי המשתנה. על ידי ניהול נכון של ההלוואה ותכנון פיננסי, ניתן למנוע מצב של חובות מצטברים ולשפר את הביטחון הכלכלי באופן כללי.
בחירת סוג ההלוואה המתאים
בעת רכישת דירה, בחירת סוג ההלוואה המתאים היא מהלך קרדינלי שיכול להשפיע רבות על התנהלות כלכלית בעתיד. ישנם מספר סוגי הלוואות שניתן לקחת, כמו הלוואות בריבית קבועה, הלוואות בריבית משתנה או הלוואות עם מסלולי ריבית משולבים. כל סוג הלוואה מגיע עם יתרונות וחסרונות, ולכן יש לבחון את האפשרויות הקיימות בקפידה.
הלוואות בריבית קבועה מציעות יציבות לאורך זמן, שכן התשלומים נשארים זהים עד לסיום התקופה. זהו יתרון משמעותי בשוק שבו ריביות יכולות להשתנות. מצד שני, הלוואות בריבית משתנה עשויות להציע ריבית נמוכה יותר בהתחלה, אך טומנות בחובן סיכון שעלול להוביל לעלויות גבוהות יותר בעתיד. יש לקחת בחשבון את מגמות השוק ואת התחזיות הכלכליות לפני קבלת החלטה.
הבנת שיקולי סיכון
שיקולי סיכון מהווים חלק אינטגרלי מתהליך קבלת ההלוואה. הבנקים מעריכים את רמת הסיכון הכרוכה במתן הלוואה, והם עשויים להפעיל קריטריונים כמו דירוג אשראי, הכנסה חודשית, ויחס חוב להכנסה. כל גורם משפיע על תנאי ההלוואה והאם ההלוואה תאושר או לא.
כדי להפחית את הסיכון בתהליך קבלת ההלוואה, מומלץ להיות מודעים למצב הכלכלי האישי ולתכנן בהתאם. ניהול נכון של ההוצאות וההכנסות יחד עם שמירה על דירוג אשראי גבוה יכולים לשפר את סיכויי קבלת ההלוואה בתנאים נוחים יותר. יש לקחת בחשבון גם את האפשרות של שינויים בלתי צפויים בעתיד, כמו ירידה בהכנסה או הוצאות בלתי צפויות.
שימוש באפשרויות ערבויות
ערבויות הן כלי נוסף שניתן לנצל על מנת לשפר את סיכויי קבלת ההלוואה. ערבויות יכולות להגיע ממקורות שונים, כמו הורים או בני משפחה, שמוכנים להעמיד נכסים או כספים כערבות להלוואה. זהו מהלך שעשוי להקל על הבנק להרגיש בטוח יותר במתן ההלוואה.
אם נבחרה אופציה זו, יש לדאוג להסביר היטב את התנאים וההתחייבויות לכל המעורבים. זהו צעד חשוב שמונע אי הבנות בעתיד. בנוסף, יש לוודא שהמשא ומתן עם הבנק מתנהל בצורה מקצועית, כך שהערבויות לא יפגעו במערכת היחסים בין הצדדים המעורבים.
הכנת תוכנית גיוס כספים
לפני קבלת ההלוואה, הכנת תוכנית גיוס כספים היא שלב קרדינלי. יש להבין אילו כספים נדרשים לרכישת הדירה, ולאחר מכן לבחון את האפשרויות לגיוסם. זה יכול לכלול חיסכון אישי, הלוואות נוספות או סיוע משפחתי.
תוכנית זו תסייע גם בהבנת העלויות הכוללות של רכישת הדירה, ובכך להפחית לחצים כלכליים בעתיד. חשוב להתעקש על שקיפות מלאה בנוגע לכלל העלויות, כולל עלויות נוספות כמו מס רכישה, הוצאות נוטריון ודמי תיווך, כדי לא להיתקל בהפתעות לא נעימות בשלב מאוחר יותר.
ניהול תהליך הרכישה בצורה מסודרת
ניהול תהליך רכישת הדירה בצורה מסודרת הוא קריטי להצלחה. יש להקפיד על תיעוד כל המידע והמסמכים הנדרשים, תוך שמירה על סדר כרונולוגי. התהליך כולל שלב אחר שלב, החל מהשגת המימון ועד לסגירת העסקה.
ניהול מסודר יוכל להקל על תהליכים מורכבים, כמו משא ומתן עם המוכרים והבנקים, וכך לשפר את חוויית הרכישה. מומלץ גם לערוך רשימות של כל הצעדים הנדרשים, ולא להחמיץ אף פרט חשוב. התארגנות זו תסייע לא רק במילוי ההתחייבויות אלא גם בהפחתת הלחץ הנובע מתהליך הרכישה.
הכנת תכנית פעולה
כדי להבטיח רכישת דירה מוצלחת, חשוב לפתח תכנית פעולה מסודרת. תהליך זה יכלול ייעוד מטרות ברורות, כמו סכום ההשקעה הרצוי, מועד הרכישה והבנת הצרכים האישיים. תכנית פעולה מסודרת תסייע בשמירה על מיקוד וביצוע צעדים מדודים, במקום להיסחף לתוך תהליכים לא מתוכננים.
התעדכנות בשוק הנדל"ן
המשק הישראלי מצביע על שינויים תכופים בשוק הנדל"ן. חשוב להישאר מעודכן במגמות השוק, מחירי הדירות והזדמנויות השקעה. התעדכנות זו תאפשר להבין את ההזדמנויות והסיכונים הקיימים, ולבצע החלטות מושכלות יותר בנוגע לרכישה.
תכנון לטווח הארוך
בעת רכישת דירה, יש לקחת בחשבון לא רק את העלויות הנוכחיות, אלא גם את ההשלכות העתידיות של ההשקעה. תכנון לטווח הארוך כולל הבנה של השפעת המשכנתא על התקציב החודשי, וכיצד שינויים כלכליים עשויים להשפיע על החזרי ההלוואה. השקעה בנדל"ן היא בדרך כלל עסקה ארוכת טווח, ולכן חשוב להיות ערניים ואתיים לגבי כל ההיבטים הכספיים.
הכנה למו"מ
רכישת דירה כרוכה במו"מ על תנאי ההלוואה והעסקה. הכנה מראש, כולל הבנת תנאי השוק והצעות בנקאיות, יכולה לשפר את המיקוח. מומלץ לגייס יועץ מוסמך שיסייע בתהליך המו"מ, כדי להבטיח שההצעה המתקבלת היא הטובה ביותר האפשרית.