 כל בעל עסק מכיר את הרגע הזה: יש הזמנה גדולה על השולחן, ספק שמחכה לתשלום, ומצד שני חשבון בנק שלא ממש מאפשר לזוז. השאלה אם להיכנס להתחייבות פיננסית או לחכות עוד חודשיים מטרידה עסקים קטנים ובינוניים בכל רחבי הארץ. תחושת בטן לא תכריע כאן; המספרים כן. בואו נעשה סדר.
מימון עסקי הוא כלי ניהולי, לא סימן לחולשה
הרבה עצמאים נמנעים מלבדוק הלוואה לעסקים כי הם תופסים את זה כהודאה בכישלון, וזו טעות יקרה. בפועל, מימון חיצוני הוא בדיוק מה שמאפשר לעסק לנצל הזדמנות שלא תחזור: רכישת ציוד, הגדלת מלאי לפני עונה חזקה, או גישור על פער בין תשלום לספקים לבין קבלת הכסף מהלקוחות. מה מבדיל חוב מסוכן מהשקעה נבונה? מטרה מוגדרת. אם אתם יודעים בדיוק לאן הכסף הולך ומתי הוא יחזור, אתם בכיוון הנכון.
מה כדאי לסדר עוד לפני שמגישים בקשה
הכנה טובה מקצרת תהליכים ומשפרת את התנאים שתקבלו:
- הכינו דוחות מסודרים: מאזן בוחן, דוח רווח והפסד ותנועות בחשבון העסקי מהשנה האחרונה.
- חשבו את הסכום המדויק. "בערך 200 אלף" זו לא תשובה; צריך סכום שנגזר מתוכנית קונקרטית.
- בדקו את ההחזר החודשי מול התזרים. ההחזר לא אמור לחנוק את הפעילות השוטפת בחודשים החלשים.
- סדרו את ההתנהלות הבנקאית, כי החזרות שיקים או חריגות תכופות ישפיעו ישירות על הריבית שתוצע לכם.
- השוו לפחות שתיים-שלוש הצעות. ההצעה הראשונה כמעט אף פעם לא הטובה ביותר.
על מה להיזהר: הפרטים הקטנים שעולים הכי הרבה כסף
הריבית הנקובה היא רק חלק מהתמונה, ולכן תמיד בקשו לראות את העלות הכוללת של ההלוואה עד היום האחרון. שימו לב לעמלת פתיחת תיק, לקנס על פירעון מוקדם ולשאלה אם הריבית קבועה או צמודה למדד. בדקו גם אילו ביטחונות נדרשים מכם, והאם מבקשים ערבות אישית שחורגת מהיקף העסק. עסק שבוחן הלוואה לעסקים רק לפי גובה ההחזר החודשי עלול לגלות בדיעבד שהוא שילם עשרות אחוזים יותר ממה שתכנן.
תרחיש מהשטח: מאפייה שכונתית באשקלון
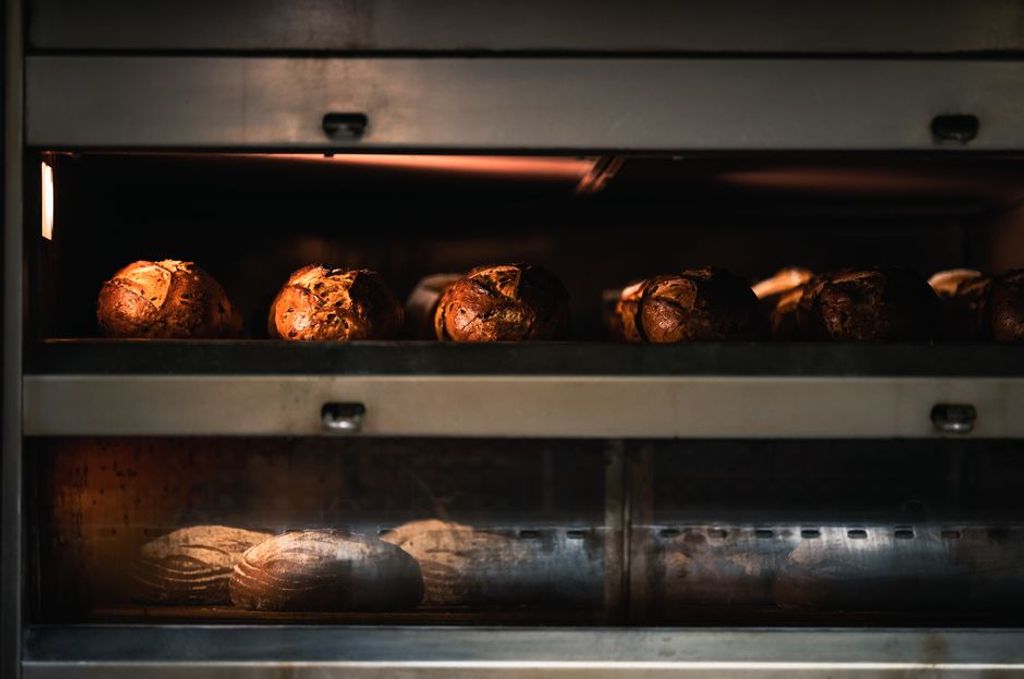
נניח שאתם מפעילים מאפייה שכונתית עם מחזור חודשי של כ-90 אלף שקלים. תנור תעשייתי חדש בעלות 120 אלף שקלים יאפשר להכפיל את התפוקה ולהתחיל לספק לבתי קפה באזור. אם ההזמנות החדשות צפויות להוסיף כ-25 אלף שקלים בחודש, והחזר ההלוואה עומד על כ-3,000 שקלים לחודש לחמש שנים, המספרים עובדים לטובתכם. לעומת זאת, אם אותו סכום נועד רק לכסות גירעון מתמשך בלי שינוי במודל העסקי, אתם דוחים בעיה במקום לפתור אותה.
פריסה קצרה או ארוכה: מה מתאים למי
פריסה קצרה, של שנה עד שנתיים, מתאימה לצרכים תזרימיים נקודתיים כמו רכישת מלאי לקראת עונה. היתרון הוא עלות ריבית נמוכה יותר לאורך זמן, והחיסרון הוא החזר חודשי כבד. פריסה ארוכה של חמש עד שבע שנים מתאימה להשקעות הוניות כמו ציוד, שיפוץ או פתיחת סניף, ומשאירה לכם אוויר לנשימה. הכלל הפשוט: תקופת ההחזר צריכה להתאים לאורך החיים של מה שקניתם.
הצעד הבא שלכם
לפני שאתם מחליטים משהו, שבו חצי שעה עם רואה החשבון או היועץ הפיננסי שלכם ועברו יחד על תזרים המזומנים של ששת החודשים הקרובים. אחרי זה בקשו לפחות שלוש הצעות שונות, ובכל אחת דרשו לראות את העלות הכוללת ולא רק את ההחזר החודשי. מימון שנלקח מתוך תוכנית ברורה הוא כלי מצוין; מימון שנלקח מתוך לחץ הופך לנטל. תתחילו מהמספרים, וההחלטה תתבהר מעצמה.
אי עמידה בפירעון ההלוואה עלולה לגרור חיוב בריבית פיגורים והליכי הוצאה לפועל.